税理士 佐藤充宏
原材料の仕入価格や燃料費が上がると、売上高が変わらなくても手元に残る利益は少なくなります。支払いが先行する事業では、利益の減少とともに資金繰りへの負担も大きくなります。
江東区では、中東情勢の緊迫化に伴う原油価格や原材料価格の高騰等の影響を受けている区内の中小事業者に向けて、「中東情勢対策特別資金」の融資あっせんを行っています。
借入限度額は1,000万円以内で、本人負担利子は1年目が無利子、2年目以降は年0.3%です。信用保証料も区が全額補助します。ただし、利用には所在地や事業継続期間、売上高・利益の減少などの要件があります。
この記事では、制度の概要から対象者、必要書類、申込手順まで、利用を検討する際のポイントを解説します。
※制度の内容は、2026年11月5日時点で確認した江東区の公式ページ・公開資料に基づいています。
目次
中東情勢対策特別資金とは
中東情勢対策特別資金は、中東情勢の影響によって事業経営に支障が出ている区内の中小事業者を対象とした、運転資金の融資あっせん制度です。
江東区が直接お金を貸す仕組みではなく、区の定める条件の範囲内で取扱金融機関が融資を行います。
区が利子や信用保証料を補助することで、借入れに伴う負担を軽減する仕組みです。
補助金のように、受け取った資金そのものの返済が不要になるわけではありません。借り入れた元金は返済する必要があります。
また、区から紹介書が交付されても融資が確約されるわけではなく、金融機関や東京信用保証協会の審査によって、減額や否決となる場合があります。
融資条件と受付期間
| 項目 | 内容 |
|---|---|
| 受付期間 | 2026年11月2日(月)~2027年3月31日(水) |
| 借入限度額 | 1,000万円以内 |
| 資金使途 | 運転資金 |
| 返済期間 | 6年以内(据置12か月含む) |
| 貸付金利 | 年1.9% |
| 1年目の本人負担利子 | 無利子(区が年1.9%分全額を補助) |
| 2年目以降の本人負担利子 | 年0.3%(区が年1.6%分を補助) |
| 信用保証料 | 区が全額補助し、本人負担なし |
「1年目無利子」と「元金返済の据置」は別の仕組み
利子補助は、支払う利息の負担を軽くするものです。
一方、据置は元金返済の開始を一定期間待ってもらうことを指します。
この制度では返済期間に据置12か月が含まれます。
「据置期間に加えて6年間返済できる」という意味ではありません。
実際の返済開始時期や毎月の返済額は、金融機関との相談時に確認しましょう。
1年目の本人負担利子が無利子でも、元金の返済計画は必要です。据置期間中の資金繰りだけでなく、元金返済が始まった後も支払いを続けられるかを確認することが大切です。
利用できる事業者の要件
江東区の公式ページでは、次の条件を全て満たし、中東情勢の影響によって事業経営に支障が出ている中小事業者を対象としています。
- 個人事業者は江東区内に住所または主たる事業所があり、法人は江東区内に本店所在地(登記地)があること。
- 江東区内で引き続き1年以上、同一事業を営んでいること。
- 所得税(法人は法人税)を申告し、完納していること。
- 申込日時点で納期が到来している特別区民税・都民税(法人は法人都民税)を完納していること。
- 東京信用保証協会の保証対象業種を営んでいること。
- 許認可が必要な業種については、その許認可を受けていること。
- 信用保証料補助金の返還金が生じた場合、区に返還済みであること。
- 直近3か月の売上高、売上総利益または営業利益が、過去3か年のいずれかの年の同時期と比較して減少していること。
法人は「江東区内に本店所在地(登記地)があること」が必要です
所在地の要件は、法人と個人事業者で異なります。
法人は、江東区内に本店所在地(登記地)があることが必要です。区内に支店や店舗があっても、本店の登記地が区外の場合は、この所在地要件を満たしません。
個人事業者は、住所または主たる事業所が区内にあることが要件です。居住地が区外でも、主たる事業所が区内にあれば、他の条件と併せて利用を検討できます。
なお、中小事業者に該当するかは、業種ごとの資本金・従業員数等を確認することになります。自社の規模や業種が対象となるか不明な場合は、事前に区の融資相談係に確認してください。
売上高が減っていなくても、所定の利益の減少で検討できます
この制度では、売上高だけでなく、売上総利益や営業利益も比較の対象になります。
売上総利益は「売上高-売上原価」、営業利益は「売上総利益-販売費及び一般管理費」で計算します。
例えば、値上げによって売上高を維持できていても、仕入価格の上昇によって売上総利益が減少している場合があります。また、売上総利益を維持していても、経費負担が増えて営業利益が減少している場合もあります。
そのため、売上高だけを見て利用できないと判断せず、月次試算表などで利益の動きも確認することが有用です。
ただし、数値が減少していれば、それだけで利用できるわけではありません。中東情勢の影響との関係や、その他の要件も確認が必要です。
直近3か月はいつの期間を指す?
原則として、申込月の前月を起算とした3か月です。例えば、2026年11月に申し込む場合は、 2026年8月~2026年10月の3か月となります。
この期間について、2023年・2024年・2025年のいずれかの同じ期間である8月~10月と比較します。前年との比較だけに限定されていない点が特徴です。
売上高の集計が終わっていないなど、やむを得ない事情がある場合には、前々月を起点とすることも可能とされているので、不明点等がありましたら、事前に区や金融機関へ相談しましょう。
申込み前に整理したい3つのこと
1.何が、どの程度、経営に影響しているか
金融機関へは、実際の資料に基づき、中東情勢が自社の事業にどう影響しているかを説明しましょう。
そして、例えば、「仕入価格が上がっている」という説明に加えて、主な材料の単価、月ごとの仕入額、燃料費などを整理すると、状況を具体的に伝えられます。
単価と数量を分けて確認すれば、仕入額の増加が価格上昇によるものか、取扱量の増加によるものかも把握しやすくなります。
2.借りた資金を何に使うか
本制度の資金使途は運転資金です。仕入代金などについて、支払先・支払月・必要額を整理しておくと、借入希望額の根拠を説明しやすくなります。
3.返済する資金をどう確保するか
融資によって手元資金は増えますが、利益の減少そのものが解消されるわけではありません。価格改定、仕入条件の見直し、経費の適正化など、収益改善の取組みと併せて検討することが大切です。
資金繰り表には、売上代金の入金予定、仕入・経費の支払予定、既存借入金の返済に加え、今回の借入れと返済を反映させます。
限度額いっぱいを借りることを前提にせず、必要額と返済可能額の両面から考えましょう。
必要書類と準備の注意点
主な提出書類は、次のとおりです。正式な名称や最新様式は、江東区の公式ページで確認してください。
法人・個人事業者に共通する主な書類
- 江東区中小企業融資申込書
- 江東区中小企業融資 「中東情勢対策特別資金」提出書類チェック表
- 最新の法人税または所得税の確定申告書及び決算書の写し一式
- 江東区「中東情勢対策特別資金」売上高・売上総利益・営業利益 減少申告書
- 上記の申告書に記載した売上高・売上総利益・営業利益が確認できる資料(売上等確認資料)
- 江東区「中東情勢対策特別資金」売上高・売上総利益・営業利益 減少申告書にかかる確認書
- 返信用レターパック(紹介書を郵送で返送希望する場合は、返信先の住所、宛先を記載したレターパックを同封してください。)
法人に必要な主な追加書類
- 法人税の納税証明書(その1)の写し
- 法人都民税の納税証明書の写し
- 履歴(現在)事項全部証明書の写し
法人税・法人都民税の納税証明書は、最新の確定申告分と一致する決算期のものが必要です。
個人事業者に必要な主な追加書類
- 所得税の納税証明書(その1)の写し
- 特別区民税・都民税の納税証明書または非課税証明書の写し
- 現住所と提出書類(納税証明書等)の住所が一致しない場合の住民票の写し
住所が江東区外、事業所が江東区の場合は、江東区の事業所課税(均等割)の納税証明書または非課税証明書も必要です。
税額が0円でも証明書が必要です
公式案内では、課税額が0円の場合も所定の証明書が必要とされ、領収書は不可となっています。
赤字決算などで納付税額が生じていない場合も、証明書の準備を省略しないようにしましょう。
利益で申し込む場合は、内訳を確認できる資料を
売上総利益や営業利益を使って申告する場合、売上高だけの一覧では足りません。売上高、売上原価、売上総利益、販売費及び一般管理費、営業利益が明記された損益計算書等を用意します。
確認資料の該当金額には、マーカーを引くか付箋を添付するよう案内されています。申告書と資料の対象期間・金額を一致させ、担当者が確認しやすい形にまとめましょう。
融資の申込みから実行までの流れ
1.借入予定の金融機関へ事前相談する
まず、借入れを予定する金融機関に相談し、中東情勢の緊迫化に伴う原油価格や原材料価格の高騰等の具体的な影響を説明します。
そのうえで、江東区「中東情勢対策特別資金」売上高・売上総利益・営業利益減少申告書にかかる確認書(押印が必要)の作成を依頼してください。
2.必要書類をそろえて江東区へ申し込む
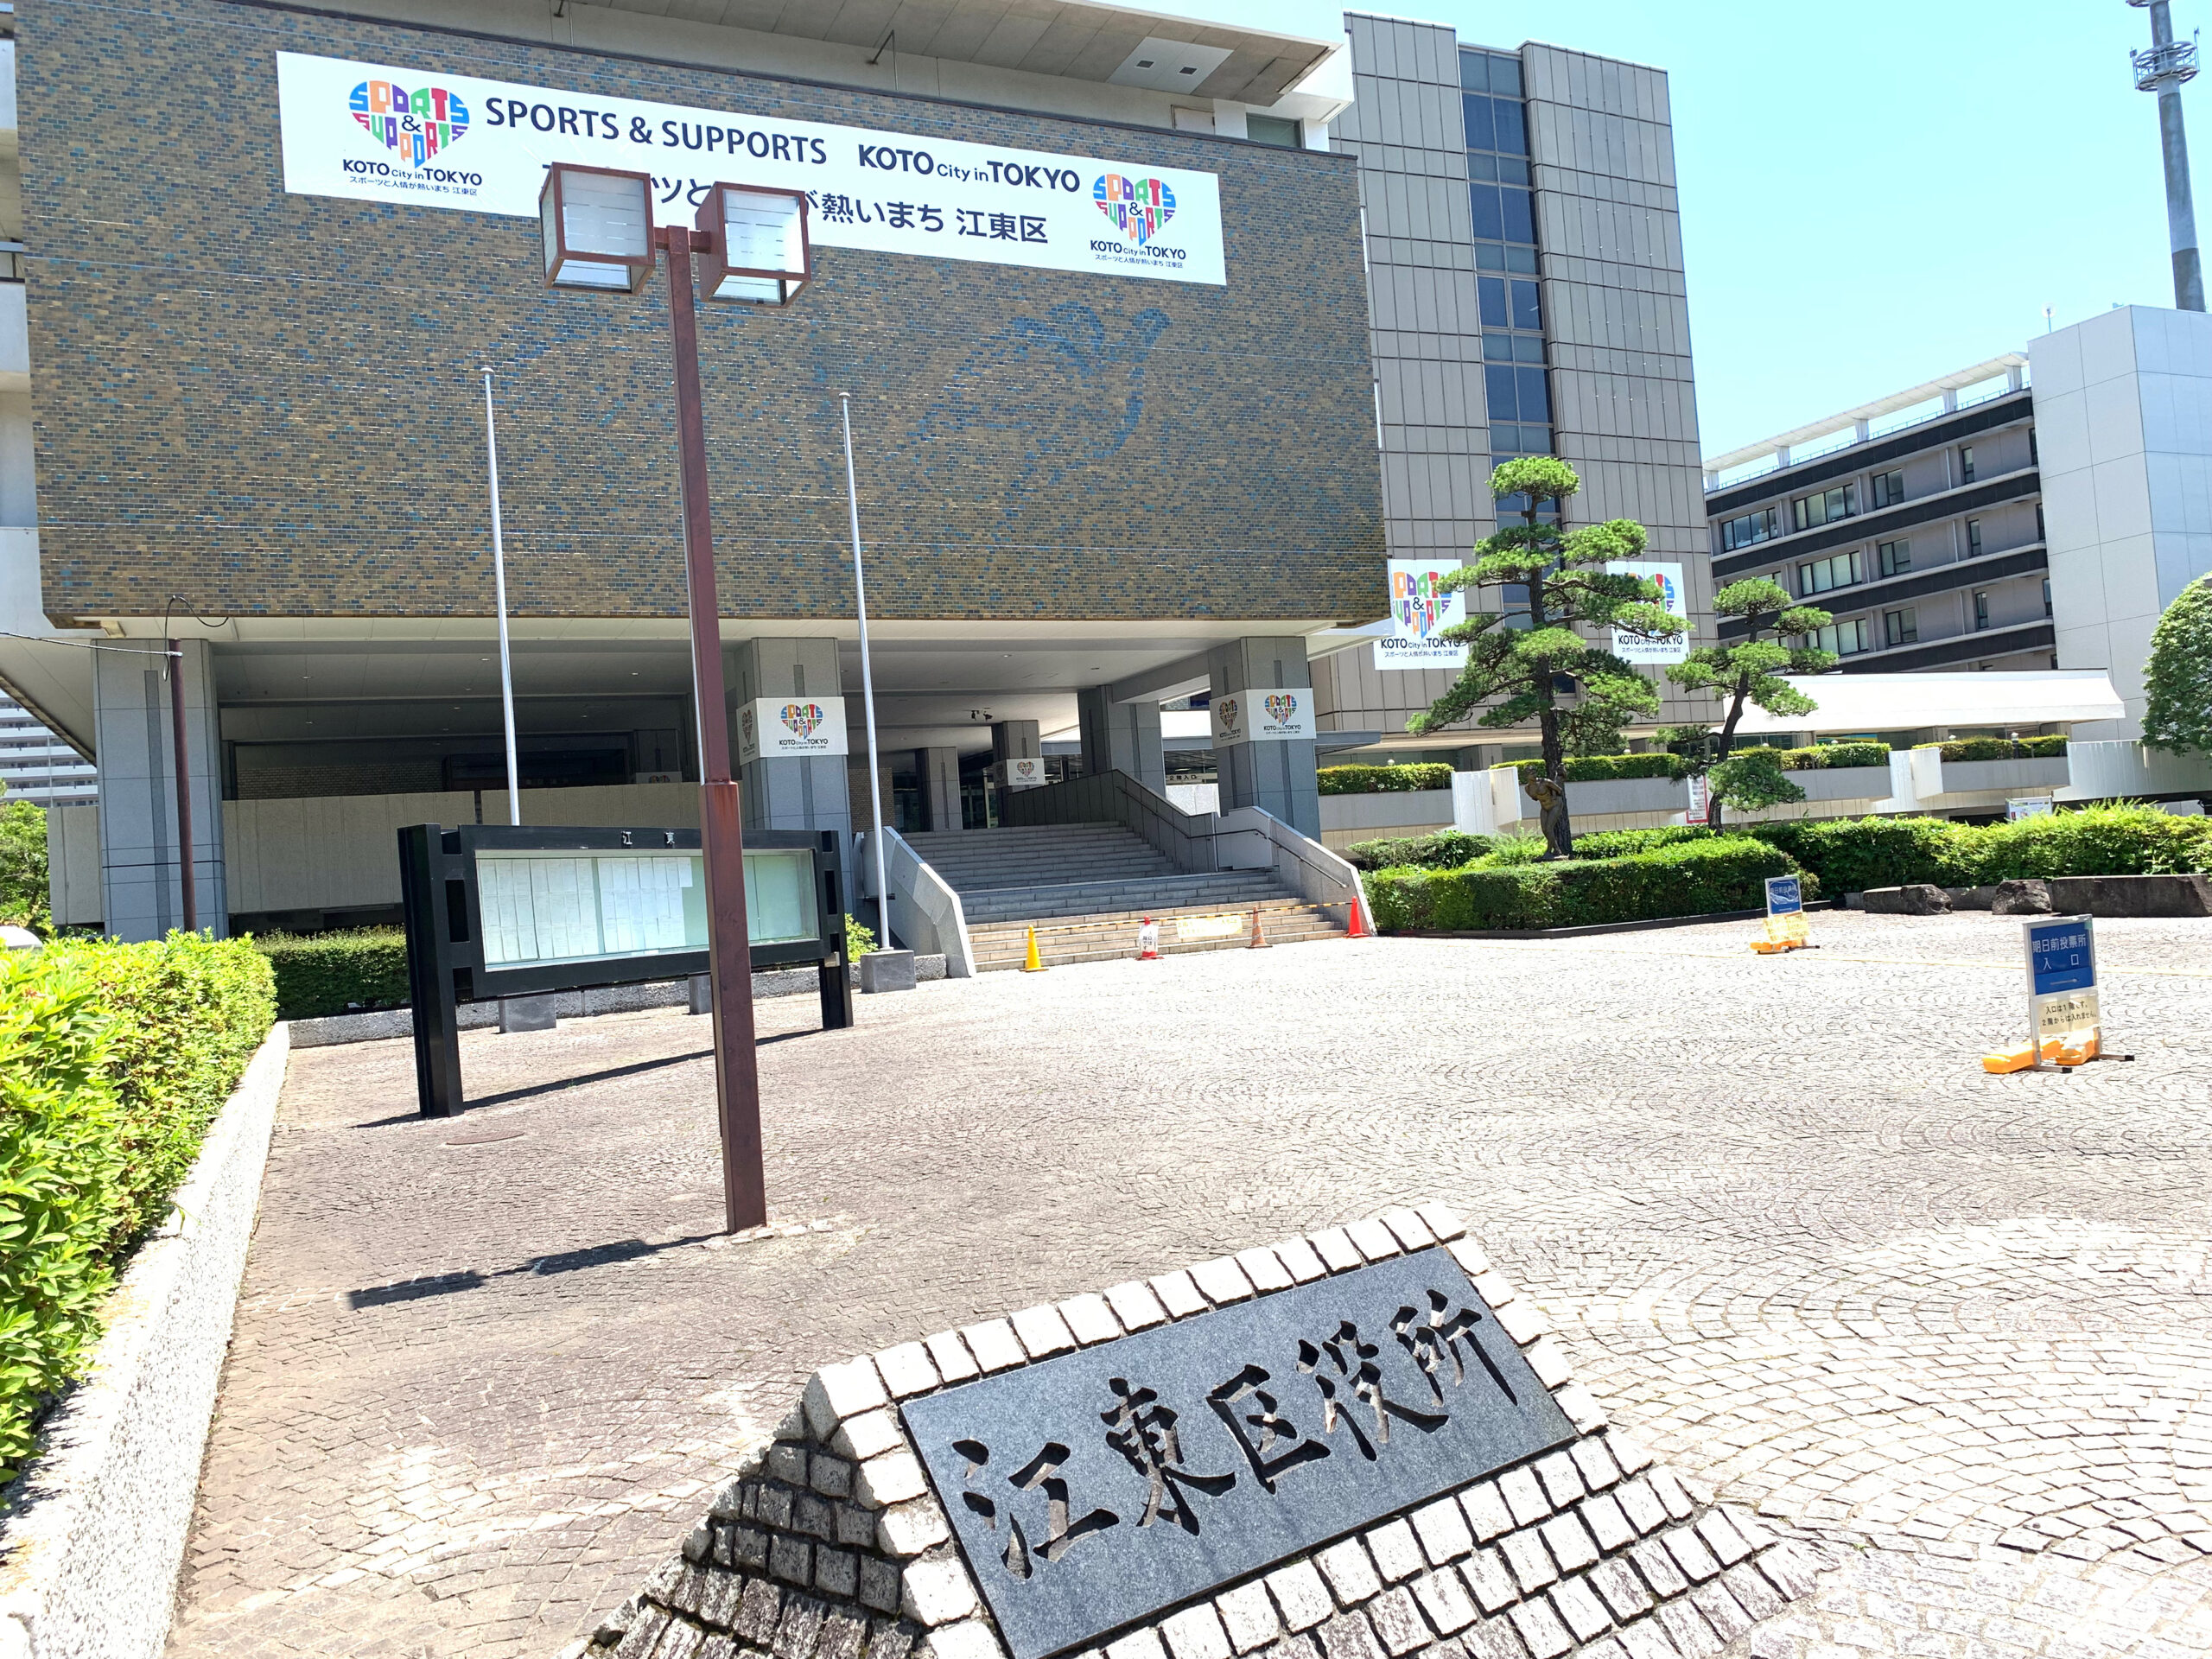
郵送、電子申請または江東区経済課融資相談係窓口(江東区役所4階28番)での申込みになります。
なお、郵送の際は、返信用のレターパックを忘れずに同封してください。
3.江東区から紹介書の交付を受ける
江東区にて提出書類受領後、紹介書は、申込みから5~6日程度を目安として交付されます。
※書類に不備等がある場合は、この限りではありません。
この日数は、借入金が入金されるまでの期間を示すものではありません。資金が必要な日から逆算し、金融機関との相談や書類準備にも余裕を持たせましょう。
4.紹介書を受領後、金融機関へ融資を申し込む
紹介書を受け取った後、金融機関へ融資を申し込みます。
本制度では東京信用保証協会の保証が必要で、保証を付けずに利用することはできません。
審査の結果によっては希望どおりの金額・時期で借りられない場合もあるため、支払予定が迫っている場合は、その期限を事前相談の段階で伝えておくことが大切です。
申込先・問い合わせ先
江東区 地域振興部 経済課 融資相談係
- 所在地:〒135-8383 東京都江東区東陽4丁目11番28号
- 電話:03-3647-2331(直通)Fax.03-3647-8442
受付期間は2027年3月31日までです。
期限直前に準備を始めると、金融機関の確認書や納税証明書の取得等が間に合わない可能性もあります。
本融資制度利用を検討する場合は、必ず早めに要件と必要書類を確認しましょう。
まとめ
江東区の「中東情勢対策特別資金」は、中東情勢による影響を受けている区内の中小事業者に向けた、運転資金の融資あっせん制度です。
借入限度額は1,000万円以内で、本人負担利子は1年目が無利子、2年目以降が年0.3%、信用保証料は区が全額補助します。売上高だけでなく、売上総利益や営業利益の減少も比較の対象となります。
利用を検討する際は、所在地や納税状況などの要件に加え、中東情勢が経営に与える影響、必要な運転資金、借入後の返済見通しを整理しましょう。
月次の数字と資金繰りを確認することが、制度の活用と経営改善の両方につながります。
売上総利益または営業利益が、所定の比較期間に対して減少している場合も対象となり得ます。ただし、中東情勢の影響によって経営に支障が出ていることや、その他の利用条件をすべて満たすことが必要です。
いいえ。本人負担利子が無利子となるのは1年目です。2年目以降の本人負担利子は年0.3%です。
また、借り入れた元金は返済する必要があります。
まず、借入れを希望する金融機関に相談してください。借入実績がないことを理由に確認書の作成を断られた場合は、江東区の地域振興部経済課融資相談係へ相談するよう公式ページで案内されています。
いいえ。5~6日程度は、江東区が提出書類受領後、融資紹介書を交付するまでの目安です。書類に不備がある場合はさらに時間がかかり、その後の金融機関等の審査・手続きも必要です。
できません。本制度の利用には東京信用保証協会の保証が必要です。信用保証料は区が全額補助し、本人負担はありません。
※本記事は、2026年11月5日時点で確認した公表資料に基づき、制度の一般的な内容を説明するものです。制度の変更や個別の事情により取扱いが異なる場合があります。申込みに際しては江東区および取扱金融機関に最新情報をご確認ください。本記事の情報を利用したことにより生じた損害等について、責任を負いかねます。