税理士 佐藤充宏
「つなぎ融資」という言葉を、ニュースや金融機関との打合せなどで聞いたことがある方もいるのではないでしょうか。
会社を経営していると、売上があっても、その代金がすぐに入金されるとは限りません。
補助金を活用する場合も、採択や交付決定を受ければ、その時点で補助金が会社の口座へ入金されるわけではありません。
また、設備投資などで長期の資金調達を予定していても、本格的な融資が実行される前に支払いが発生する場合があります。
このように、
「将来入ってくる資金は見込まれているものの、それまでの間に資金が必要になる」
という場面で検討されるのが、一般に「つなぎ融資」「つなぎ資金」などと呼ばれる資金調達です。
ただし、「つなぎ融資」という名前の全国共通の商品や、法律上統一された融資区分が存在するわけではありません。
金融機関や制度によって名称・条件・審査方法などは異なり、通常の短期運転資金融資などによって対応する場合もあります。
今回は、つなぎ融資とはどのようなものなのか、どのような場面で利用されるのか、通常の運転資金融資との違いや、返済原資・金利・入金遅延などの注意点についてわかりやすく解説します。
目次
つなぎ融資とは何か
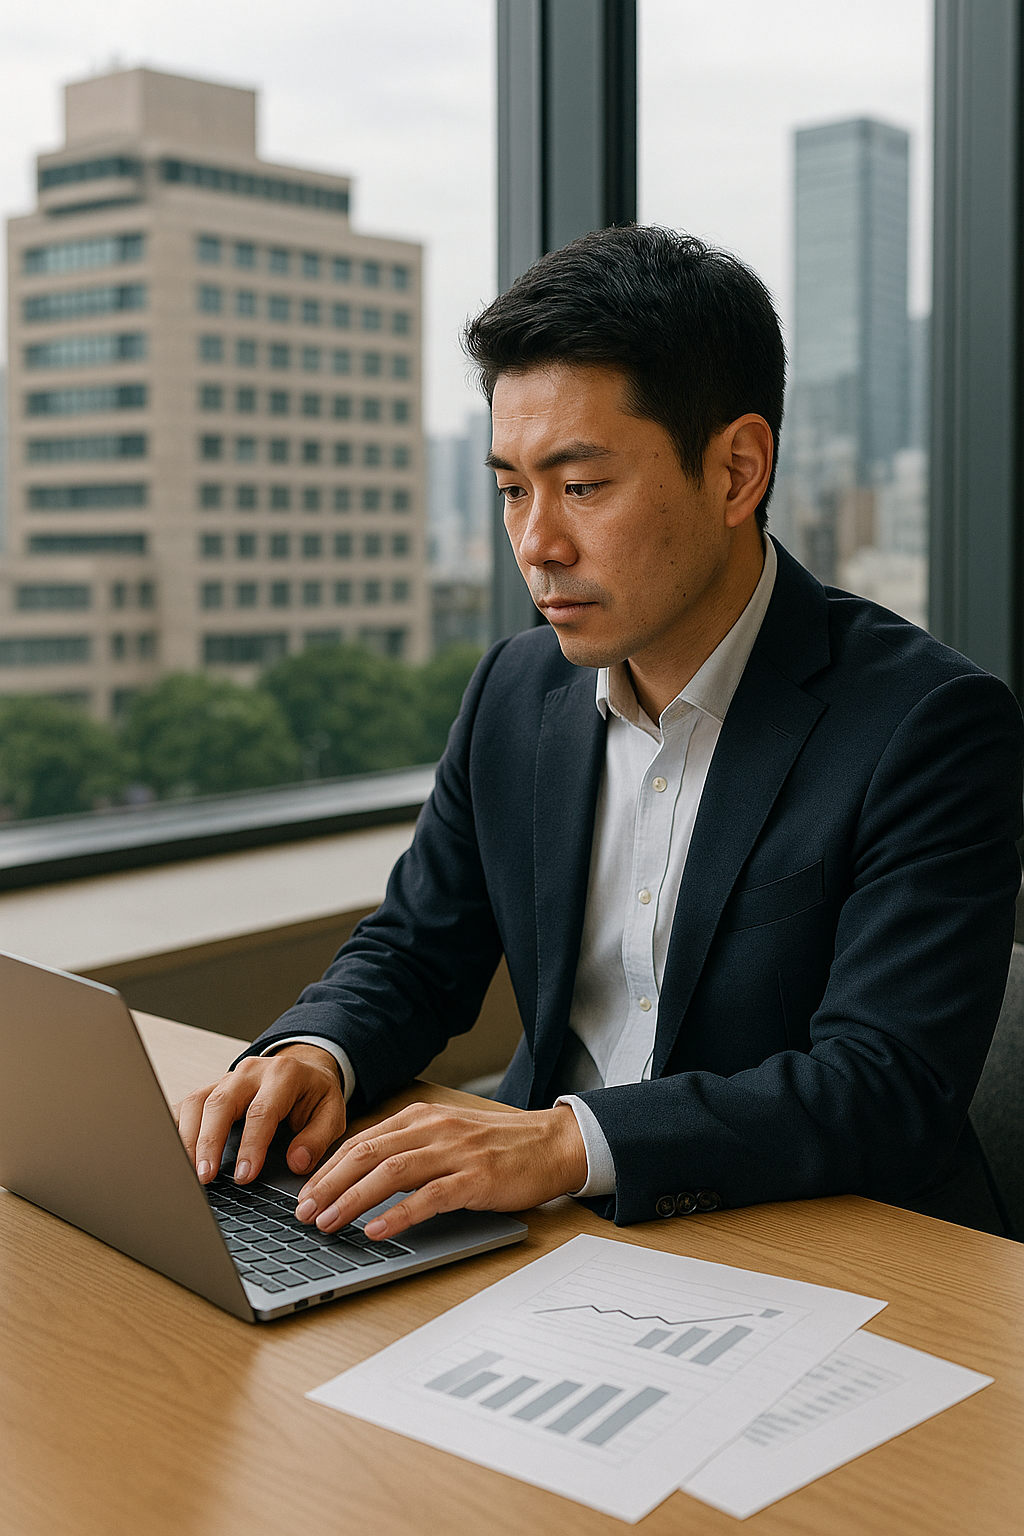
つなぎ融資とは一般的に、将来予定されている資金の入金までの期間に生じる一時的な資金不足を補うために利用する融資をいいます。
英語の「bridge(橋)」と同じように、現在必要な資金と、将来到着する予定の資金との間を「つなぐ」という考え方です。
たとえば、
- 数か月後に売掛金が入金される
- 補助事業が完了した後に補助金が入金される
- 長期融資の実行が予定されている
- 資産売却代金などの入金が予定されている
といった状況が考えられます。
現在の預金だけではその間の支払いに不足する場合、一時的に資金を借り入れ、予定された資金が入った段階で返済するというのが基本的な考え方です。
もっとも、実際にどのような融資を利用できるかは、会社の財務内容、資金使途、返済原資、金融機関との取引状況などによって異なります。
「将来お金が入る予定だから必ずつなぎ融資を受けられる」というものではありません。
つなぎ融資で重要なのは「返済原資」
つなぎ融資を考える際に、特に重要なのが「何によって返済するのか」という返済原資です。
たとえば、補助金の入金までのつなぎ資金であれば、その補助金が返済原資の一つとして想定されます。
売掛金の入金までをつなぐのであれば、取引先から入金される売掛金が返済原資として考えられます。
長期融資実行までの一時的な資金であれば、その後に実行される長期融資によって短期資金を返済する設計になることもあります。
このように、
「いくら必要なのか」
「いつ必要なのか」
「いつ資金が入るのか」
「何を返済原資とするのか」
をセットで考えることが重要です。
単に「資金が足りないから借りる」と考えるのではなく、借入れから返済までの資金の流れをあらかじめ確認しておく必要があります。
通常の運転資金融資との違い
つなぎ融資と通常の運転資金融資は、完全に別の種類の融資というわけではありません。
ここは誤解しやすいところです。
「つなぎ融資」は、法律上統一された融資の分類というよりも、一時的な資金不足を将来の入金までつなぐという資金使途・期間に着目した実務上の呼び方です。
そのため、実際には金融機関の短期運転資金融資などが、つなぎ資金として利用される場合があります。
一方、一般的な運転資金融資は、仕入代金、人件費、外注費、家賃など、会社の日常的な事業活動に必要な資金を広く対象とします。
たとえば、売上が増加したことにより仕入れや外注費が先行して増え、必要運転資金が増加した場合には、その増加分を補うための運転資金融資が考えられます。
これに対して、つなぎ資金では、
「3か月後にこの売掛金が入る」
「補助事業完了後に補助金が入る予定である」
など、資金不足が発生する期間と、その後の入金との関係が比較的明確であることが一つの特徴です。
ただし、実際の融資区分や名称については金融機関によって異なります。
補助金の入金までにつなぎ資金が必要になることがある
つなぎ融資が利用される代表的な場面の一つが、補助金を活用するケースです。
補助金は、採択された時点ですぐに全額が入金されるとは限りません。
経済産業省の補助事業では、支払いは基本的に事業終了後の精算払いとされています。
交付決定を受けた後に設備などを導入し、その費用を会社が支払い、事業終了後に実績報告などを行ったうえで補助金額が確定し、その後に補助金が支払われるという流れになる制度があります。
たとえば、設備投資に1,000万円が必要で、その一部について補助金を受けられる予定であったとしても、設備業者への支払い時点では補助金がまだ入金されていないことがあります。
この場合、
「補助金を受けられる予定だから資金繰りに問題はない」
とは限りません。
補助金の入金前に支払うための資金を、自己資金または金融機関からの融資などによって確保する必要があります。
実際に金融庁は過去に、中小企業・小規模事業者支援事業に関連するつなぎ融資について、金融機関関係団体に対して円滑な対応を要請しています。
また、現在でも地域によっては、補助金交付までのつなぎ資金について融資制度が設けられている例があります。
なお、補助金の支払時期や概算払いの可否などは制度ごとに異なります。
利用する補助金の公募要領や交付要綱などを必ず確認する必要があります。
補助金は「採択」と「入金」を分けて考える
補助金を資金繰りに組み込む際に大切なのが、「採択されたこと」と「実際に会社へ入金されること」を分けて考えることです。
補助金には、例として、
申請
↓
採択
↓
交付申請
↓
交付決定
↓
補助事業の実施
↓
実績報告
↓
補助金額の確定
↓
入金
といった手続きを経るものがあります。
制度によって具体的な流れは異なりますが、採択されたからといって、その翌日に補助金が入るわけではありません。
設備代金などを先に支払わなければならないのであれば、その期間の資金繰りを事前に考えておく必要があります。
補助金を利用する場合には、「補助金はいくら受けられるか」だけではなく、「支払いはいつか」「補助金はいつ入る見込みか」まで確認することが重要です。
売掛金の入金までのつなぎ資金
会社間取引では、商品を販売したりサービスを提供したりした日と、代金が入金される日は必ずしも一致しません。
たとえば、今月売上が計上されても、代金が翌月末や翌々月に入金されることがあります。
その一方で、仕入代金、人件費、外注費などの支払いが先に発生することもあります。
この時間差によって一時的に資金が不足することがあります。
売上が増えている会社でも、
売上増加
↓
仕入れ・外注費などが増える
↓
支払いが先に発生する
↓
売掛金は後から入金される
という流れによって、かえって資金需要が増える場合があります。
こうした資金需要について金融機関から短期の運転資金を調達し、売掛金の入金によって返済することがあります。
これを広い意味でつなぎ資金と表現することもありますが、金融機関では通常の運転資金融資として取り扱われる場合もあります。
名称よりも重要なのは、必要な金額・期間・返済原資を整理することです。
本融資が実行されるまでのつなぎ融資
設備投資や不動産取得などでは、本格的な長期融資が実行されるまでに支払いが先行することがあります。
たとえば、
契約時に手付金などの支払いが必要
↓
本融資は後日実行
↓
その間の資金が不足する
というケースです。
このような期間をつなぐために短期資金を利用する場合があります。
ただし、本融資が実行されることを前提としてつなぎ融資を利用する場合には、本融資の実行条件を十分確認する必要があります。
「本融資を受ける予定だったが、条件を満たせず実行されなかった」ということになれば、つなぎ融資の返済原資がなくなる可能性があるためです。
予定は、確定した入金と同じではありません。
将来予定されている資金を返済原資とする場合には、その確実性を慎重に確認することが重要です。
つなぎ融資は短期だから安心とは限らない
つなぎ融資は比較的短い期間の資金需要を対象とすることがありますが、短期だからリスクが小さいとは限りません。
重要なのは、返済予定日に返済原資が実際に入ってくるかどうかです。
たとえば補助金であれば、
- 実績報告に時間がかかる
- 補助対象経費として認められない費用が生じる
- 補助金の確定額が想定額を下回る
- 手続きの進行によって入金時期がずれる
といった可能性も考慮する必要があります。
売掛金であれば、取引先からの入金が予定より遅れる可能性もあります。
したがって、返済予定日を「予定どおり入金されること」だけを前提として決めてしまうと、入金が遅れたときに再び資金繰りが厳しくなる可能性があります。
一定の余裕を持った資金計画が大切です。
金利や手数料も確認する
つなぎ融資を利用する際には、金利だけで判断せず、借入れに伴う費用全体を確認しましょう。
融資の内容によっては、
- 金利
- 保証料
- 手数料
- 印紙税その他の諸費用
などが発生することがあります。
どのような費用が必要になるかは融資制度や契約内容によって異なります。
また、借入期間が短い場合であっても、資金調達コストがなくなるわけではありません。
「補助金が入るから借りても問題ない」と考えるのではなく、補助金額と借入額、自己資金、利息・保証料などを含めて資金計画を確認することが重要です。
つなぎ融資を検討するときに作っておきたい資金繰り表
つなぎ融資を検討するときには、資金繰り表を作成して、いつ・いくら資金が不足するのかを確認しておくことが大切です。
重要なのは、単に「いくら借りればよいか」だけを見ることではありません。
毎月について、
入ってくるお金
-出ていくお金
=その月の資金の増減額
をまず確認します。
そのうえで、
月初の資金残高
+その月の資金の増減額
=月末の資金残高
という流れで見ていきます。
たとえば、月初の預金残高が500万円、入金が300万円、支払いが450万円であれば、
その月の資金の増減額は、
300万円-450万円=150万円の資金減少
となります。
したがって、月末の資金残高は、
500万円-150万円=350万円
となります。
このように、毎月の入金と支払いの差額を確認し、それを月初の資金残高に反映させて月末の資金残高を把握します。
たとえば、補助金が3か月後に入金される予定であれば、それまでの期間について、売上代金の入金、仕入代金、人件費、外注費、家賃、借入金返済、設備代金などを月ごとに反映させます。
その結果、例えば、補助金が入る前のどの月に資金残高が最も少なくなるのかを確認できます。
ここで大切なのは、補助金の入金額だけを見るのではなく、その入金まで会社の資金が持つかどうかを見ることです。
たとえば、3か月後に500万円の補助金が入る予定であっても、その前月に預金残高が不足するのであれば、それまでの資金を別に用意しなければなりません。
資金繰り表を作成することで、
「いつ資金が不足するのか」
「最大でいくら不足するのか」
「いつ借入れが必要になるのか」
「いつ返済できる見込みなのか」
を具体的に確認しやすくなります。
そのうえで、必要な借入額と借入期間を検討します。
必要以上に借りれば、利息や保証料などの負担が増える可能性があります。
一方で、借入額が少なすぎれば、補助金や売掛金などが入金される前に再び資金不足になることもあります。
また、予定していた入金が遅れる場合も考えて、ある程度余裕を持った資金計画にしておくことも重要です。
つなぎ融資を検討する際には、将来の入金予定だけを見るのではなく、それまでの毎月の資金残高がどのように推移するのかを確認することが大切です。
金融機関には早めに相談する
つなぎ資金が必要になることが分かっている場合には、できるだけ早めに金融機関へ相談することが大切です。
「来週支払いがあるので、すぐに融資してほしい」と相談するよりも、早い段階から、
- 資金使途
- 必要金額
- 必要となる時期
- 返済予定日
- 返済原資
- 補助金であれば交付決定等の状況
- 売掛金であれば入金予定
- 今後の資金繰り
などを説明できるように準備しておく方が、相談を進めやすくなります。
融資には金融機関による審査があり、希望した金額・期間・条件で必ず利用できるわけではありません。
資金不足が目前に迫ってからではなく、「数か月後に資金需要が発生しそうだ」と分かった段階で相談しておくことが重要です。
つなぎ融資を繰り返している場合は注意する
本来、一時的な資金不足を補うために利用するつなぎ資金が何度も必要になる場合には、会社の資金繰りそのものを見直した方がよいことがあります。
たとえば、
- 売掛金の回収期間が長い
- 在庫が増加している
- 借入金の返済負担が重い
- 利益は出ているが現金が増えていない
- 設備投資が会社の資金力に比べて大きい
- 入金より支払いが恒常的に先行している
といった状況が考えられます。
一時的な資金需要なのか、恒常的な資金不足なのかによって、必要な対応は変わります。
恒常的に資金が不足しているのであれば、短期のつなぎ資金を繰り返すだけでは根本的な解決にならないことがあります。
資金繰り表だけでなく、損益状況、売掛金、在庫、借入金の返済予定なども含めて確認することが重要です。
「利益が出ている」と「資金がある」は別
つなぎ融資を理解するうえで、ぜひ押さえておきたいのが、「利益」と「資金」は別だということです。
売上が計上されて利益が出ていても、売掛金がまだ入金されていなければ、その分の現金は会社に入っていません。
また、補助金を受けられる見込みであっても、実際に入金されるまでは支払いに使うことはできません。
会社経営では、
「最終的にいくら利益が出るか」
という損益の視点と同時に、
「いつお金が入り、いつお金が出ていくか」
という資金繰りの視点が必要です。
つなぎ融資は、この「時間差」を埋めるための資金調達と考えると理解しやすいでしょう。
まとめ
つなぎ融資とは一般的に、将来予定されている資金の入金までの一時的な資金不足を補うために利用される融資です。
補助金の入金前、売掛金の回収前、本格的な融資が実行される前など、さまざまな場面で必要になることがあります。
ただし、「つなぎ融資」は法律上統一された一つの融資商品を意味するものではありません。
実際には短期運転資金融資などによって対応する場合もあり、金融機関や制度によって名称・条件は異なります。
重要なのは、
「何のために資金が必要なのか」
「いつ資金が必要になるのか」
「将来いつ入金されるのか」
「何を原資として返済するのか」
を明確にすることです。
特に補助金の場合には、採択・交付決定と実際の入金時期を混同しないことが大切です。
将来の入金予定だけで判断せず、入金が遅れた場合も想定して資金繰りを考えておきましょう。
そして、つなぎ資金が必要になることが分かった段階で、早めに金融機関へ相談することが重要です。
つなぎ融資とは一般的に、将来予定されている資金が入金されるまでの一時的な資金不足を補うために利用される融資をいいます。ただし、法律上統一された一つの融資商品ではなく、金融機関によって名称や取扱いが異なります。
必ず受けられるわけではありません。融資には金融機関による審査があります。補助金の制度内容、交付決定等の状況、必要資金、返済原資、会社の財務内容などを踏まえて判断されます。
制度によって異なります。経済産業省の補助事業では、基本的に事業終了後の精算払いとされているものがあります。採択や交付決定と実際の入金は別の段階ですので、利用する制度の公募要領・交付要綱等を確認する必要があります。
必ずしも明確に分かれるものではありません。「つなぎ融資」は一時的な資金不足を将来の入金までつなぐという目的を表す実務上の呼び方であり、実際には短期運転資金融資などが利用される場合があります。
返済原資と返済時期を明確にすることです。補助金、売掛金、本融資など、何を原資として、いつ返済する予定なのかを確認し、入金が遅れた場合も想定して資金計画を立てることが重要です。
資金不足が発生する直前ではなく、資金需要が見込まれた段階で早めに相談することが大切です。必要金額、必要時期、資金使途、返済原資、今後の資金繰りなどを整理しておくと相談を進めやすくなります。
出典
金融庁「中小企業・小規模事業者支援事業におけるつなぎ融資の円滑化について」
免責
本記事は、一般的な情報提供を目的として作成したものであり、特定の融資制度の利用や融資の実行を保証するものではありません。融資の取扱い、審査基準、金利、期間、担保・保証、手数料その他の条件は、金融機関や制度、会社の状況等によって異なります。また、補助金等の制度内容や支払時期についても個別の制度によって異なります。実際に融資や補助金等を利用する際には、金融機関、制度の実施機関その他の関係機関に最新の内容をご確認ください。