税理士 佐藤充宏
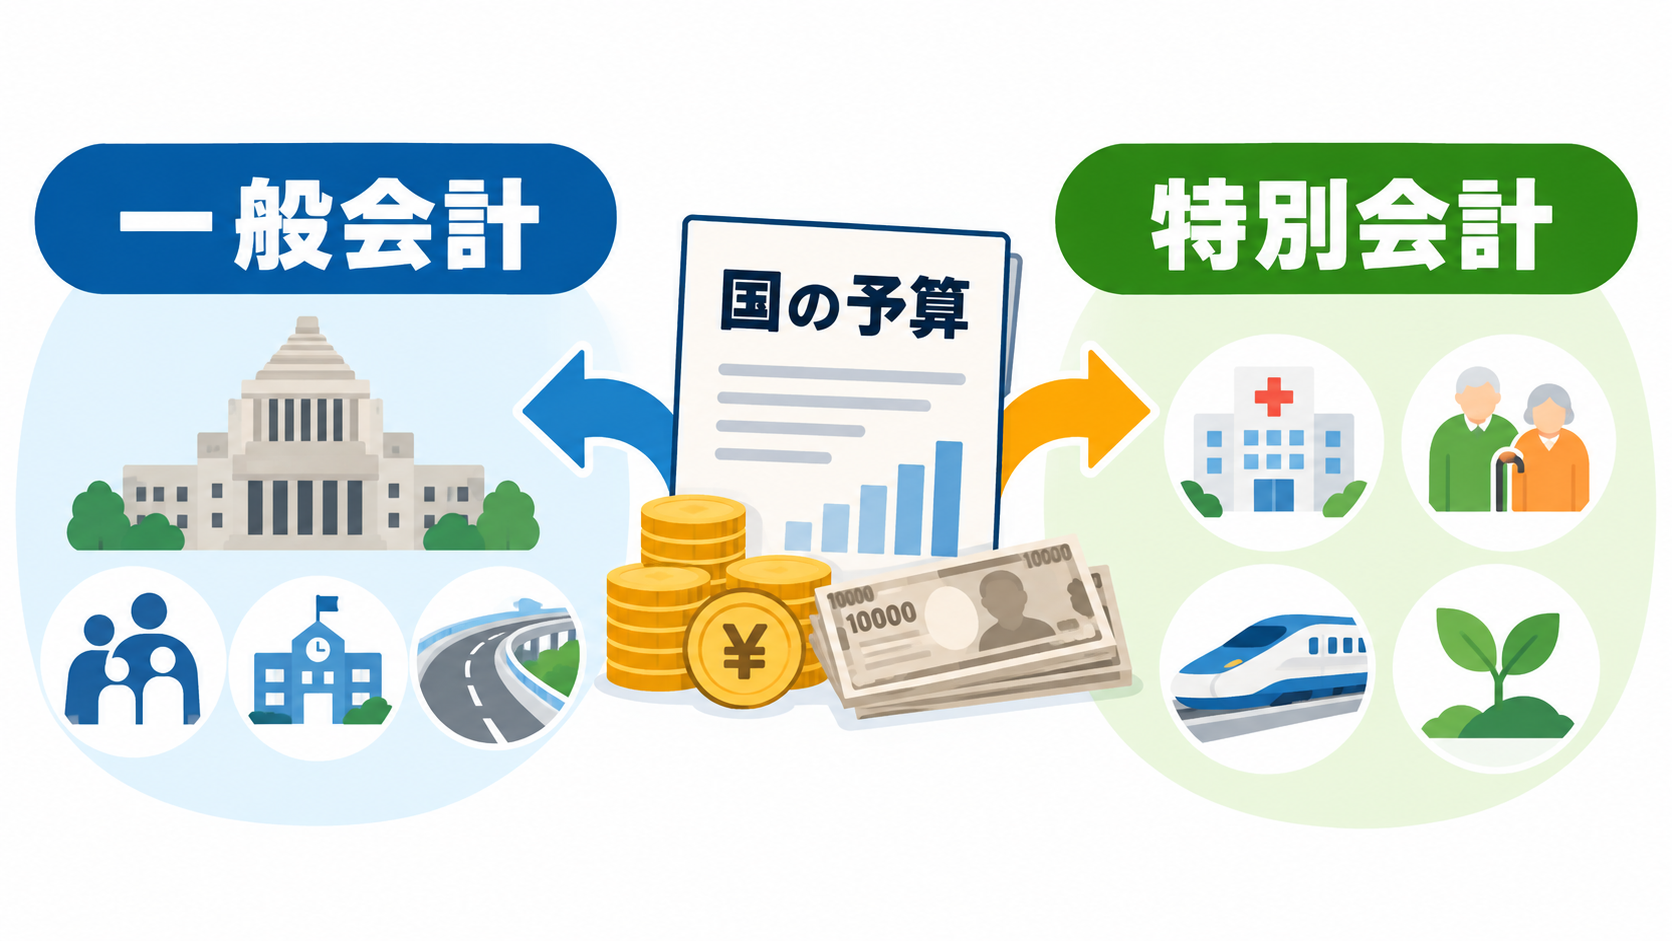
ニュースでは毎年、「一般会計の予算」「特別会計」といった言葉が出てきます。
国の予算について報道される際には、「一般会計の歳出総額」「社会保障関係費」「国債費」などの数字が取り上げられることが多いため、「国の予算=一般会計」と考えている方もいるかもしれません。
しかし、国の会計には一般会計だけでなく「特別会計」もあります。
一般会計は、税収などを主な財源として、社会保障、教育、防衛、公共事業など国の基本的な行政活動に必要な支出を経理する会計です。
これに対して特別会計は、特定の事業を行ったり、特定の資金を運用したりする場合などに、一般会計とは区分して経理するために設けられています。
さらに注意したいのは、一般会計と特別会計は完全に独立しているわけではなく、一般会計から特別会計へ資金が繰り入れられることもあるという点です。
そのため、一般会計の金額と特別会計の金額を単純に足したものを、そのまま「国が実際に使うお金」と考えることも適切ではありません。
今回は、一般会計と特別会計の違い、それぞれの役割、なぜ特別会計が必要なのか、国の予算を見る際の注意点についてわかりやすく解説します。
目次
一般会計とは
一般会計とは、国がさまざまな財政活動を行うために必要となる収入と支出を経理する、基本となる会計です。
財務省は一般会計について、租税などの収入を財源として、国の基本的・一般的な支出を経理する会計と説明しています。
一般会計の歳入には、主に、
- 所得税
- 法人税
- 消費税
- その他の税収
- 税外収入
- 国債の発行による収入
などがあります。
一方、歳出には、
- 社会保障
- 地方交付税交付金等
- 国債費
- 公共事業
- 文教・科学振興
- 防衛
- その他の行政経費
などがあります。
つまり、一般会計は国の行政活動全般を広くカバーする会計と考えるとわかりやすいでしょう。
ニュースで「政府の一般会計予算」と報道されている場合、多くの場合は、この一般会計の歳入や歳出について説明しています。
特別会計とは
特別会計とは、一般会計とは区分して経理する特別な会計です。
財務省によれば、国の会計は、本来であれば一般会計という一つの会計で一体的に経理することが、国の施策全体を見渡しやすくし、財政の健全性を確保するうえで望ましいとされています。
これを「予算単一の原則」または「単一会計主義」といいます。
しかし、国の活動が広範かつ複雑になると、すべてを一つの会計で処理することで、かえって特定の事業の収支や資金の運用状況がわかりにくくなる場合があります。
そこで、特定の事業や資金などについて、一般会計と分けて経理するのが特別会計です。
財政法では、国が特定の事業を行う場合や、特定の資金を保有して運用する場合などに、法律によって特別会計を設けることが認められています。
令和8年度においては、経過的なものを含めて14の特別会計が設置されています。
なぜ特別会計が必要なのか
たとえば、国が行うすべての事業を一つの一般会計だけで管理したとします。
そうすると、
「この事業には、いくら収入があったのか」
「この資金から、いくら支出したのか」
「特定の保険事業の収支はどうなっているのか」
といったことが、かえってわかりにくくなる場合があります。
そこで、特定の事業などについて独立した会計区分を設けることで、その収入と支出を区別して管理します。
会社に置き換えて考えるなら、会社全体の収支とは別に、特定の事業やプロジェクトの収支を分けて管理するイメージに近いでしょう。
ただし、国の特別会計は法律に基づく制度であり、会社の部門別会計などとまったく同じものではありません。
あくまで仕組みを理解するためのイメージです。
特別会計にはどのようなものがあるのか
特別会計には、それぞれ異なる目的があります。
たとえば、次のようなものがあります。
国債整理基金特別会計
国債などの償還や利払いを経理するための特別会計です。
一般会計で発行された国債を含め、国全体の債務の整理状況を明らかにする役割があります。
年金特別会計
国民年金や厚生年金などに関係する収入・支出を経理する特別会計です。
保険料収入や国庫負担などと、年金給付などを区分して管理します。
労働保険特別会計
労災保険や雇用保険などに関する経理を行う特別会計です。
外国為替資金特別会計
外国為替資金の運用などを経理する特別会計です。
エネルギー対策特別会計
エネルギー需給対策などに関係する収入・支出を経理します。
このほかにも、交付税及び譲与税配付金特別会計、財政投融資特別会計、食料安定供給特別会計、特許特別会計などがあります。
このように、特別会計はすべて同じ性格を持つものではありません。
社会保障に関係するもの、国債に関係するもの、資金運用に関係するものなど、それぞれ目的が異なります。
一般会計と特別会計の一番大きな違い
最も基本的な違いは、経理する対象です。
一般会計は、国の基本的・一般的な行政活動に関する収入・支出を幅広く経理します。
これに対して特別会計は、特定の事業、特定の資金の運用などについて、一般会計と区分して経理します。
整理すると、
一般会計
国の基本的・一般的な行政活動を幅広く経理する会計
特別会計
特定の事業や資金などについて、一般会計と区分して経理する会計
という違いです。
特別会計は、「一般会計とは別に隠された予算」という意味ではありません。
それぞれ法律に基づいて設置され、予算や決算について国会の審議などを受ける仕組みになっています。
一般会計と特別会計は完全に別々ではない
ここは国の予算を見る際に重要なポイントです。
一般会計と特別会計は、経理上は区分されていますが、資金の動きまで完全に独立しているわけではありません。
一般会計から特別会計へ資金を繰り入れる場合があります。
たとえば国債整理基金特別会計には、国債の償還や利払いなどに必要な資金が一般会計から繰り入れられます。
この場合、
一般会計では「特別会計への支出」
特別会計では「一般会計からの収入」
として、それぞれ計上されることになります。
つまり、同じ資金移動が異なる会計の歳出と歳入に現れます。
これが、一般会計と特別会計の数字を見る際に注意しなければならない理由の一つです。
一般会計と特別会計を単純に足してはいけない理由
一般会計と特別会計を理解するうえで、特に注意したいのが「重複」です。
一般会計から特別会計へ100億円を繰り入れたとします。
一般会計では100億円の支出として計上されます。
一方、特別会計では100億円の収入として計上され、その資金を使って支出が行われます。
このため、一般会計と特別会計の数字を何も調整せずに合計すると、同じ資金の移動が重複して含まれることがあります。
財務省は、一般会計と特別会計を含めた国全体の実質的な財政規模を見る場合には、会計間や勘定間の重複額などを控除した「純計」で見る考え方を示しています。
「一般会計がいくら、特別会計がいくらだから、国全体では両者を足した金額を使っている」
という見方には注意が必要です。
「総額」と「純計」の違い
国の予算を理解するうえで知っておきたいのが、
総額
と
純計
です。
総額は、それぞれの会計に計上された金額をそのまま合計したものです。
一方、純計は、一般会計と特別会計との間の資金移動や、特別会計相互間の資金移動などによる重複を除いた金額です。
財務省では、「純計」について、一般会計と特別会計の歳入歳出額の単純合計から、会計相互間や勘定間などの重複額を控除したものと説明しています。
したがって、国全体の実質的な財政規模を把握したい場合には、単純な総額だけではなく純計を見る必要があります。
特別会計の金額が大きく見える理由
特別会計について調べると、非常に大きな金額が出てくることがあります。
令和8年度予算では、財務省によると特別会計の歳出総額は441.7兆円です。
一般会計と比べると非常に大きな数字に見えます。
しかし、この441.7兆円をそのまま「国が新たに441.7兆円を使う」と理解するのは正確ではありません。
この中には、
- 会計間・勘定間の資金のやり取り
- 国債の借換え
- 国債の償還
- 社会保障給付
- 地方交付税交付金等
などが含まれています。
財務省によれば、令和8年度の特別会計の歳出総額441.7兆円に対し、会計間のやり取りなどを除いた歳出純計額は216.2兆円です。
つまり、特別会計を見る際には、単純な「総額」だけで判断しないことが重要です。
一般会計から特別会計への繰入れとは
ニュースや予算資料では、
「一般会計から特別会計への繰入れ」
という表現も使われます。
これは、文字どおり一般会計から特別会計へ資金を移すことです。
特別会計だからといって、その会計の収入だけですべての支出を賄っているとは限りません。
特別会計の目的に応じて、一般会計から財源が繰り入れられる場合があります。
令和8年度予算では、一般会計から特別会計への繰入額は69.7兆円とされています。
このような会計間の資金移動があるため、一般会計と特別会計を別々の財布として完全に切り離して考えると、国の財政構造を正しく理解しにくくなります。
一般会計と特別会計はどちらが重要なのか
「一般会計と特別会計のどちらが重要なのか」と考える必要はありません。
それぞれ目的が違います。
一般会計は、国全体の基本的な行政活動を見るうえで非常に重要です。
一方、年金、国債、外国為替、労働保険など、特定の分野の資金の流れを見る場合には特別会計が重要になります。
一般会計だけを見ても国の財政全体を完全に把握することはできません。
逆に、特別会計の総額だけを見ても国の財政規模を正しく理解できません。
両方の性格を理解することが大切です。
特別会計はなぜ一般会計にまとめないのか
一般会計にすべてまとめた方がわかりやすいようにも思えます。
実際、国の財政全体を見渡しやすくするためには、単一の会計で経理することが基本的には望ましいという考え方があります。
一方で、特定の事業の収支や特定の資金の運用状況を明確にするためには、一般会計から切り離して管理した方がわかりやすい場合があります。
そのため特別会計は、必要性がある場合に設けられる例外的な会計区分と位置づけられています。
また、特別会計については、一度設置すれば永久にそのままという考え方ではありません。
「特別会計に関する法律」では、区分経理の必要性を不断に見直し、存続する必要がなくなった場合には一般会計への統合などを行う考え方が示されています。
国の予算ニュースを見るときのポイント
一般会計と特別会計の違いを理解しておくと、予算に関するニュースを見るときに注意すべき点がわかります。
「一般会計予算=国のすべての予算」ではない
一般会計は国の基本的な会計ですが、国には特別会計もあります。
したがって、一般会計の規模だけを見て国のすべての資金の動きを把握できるわけではありません。
特別会計の総額をそのまま国の支出と考えない
特別会計には、会計間の資金移動などによる重複が含まれます。
実質的な財政規模を見る際には「純計」という視点が必要です。
一般会計と特別会計の間には資金移動がある
両者は経理上区分されていますが、資金面ではつながっています。
一般会計から特別会計への繰入れなども確認する必要があります。
数字だけでなく何を経理している会計なのかを見る
特別会計は、それぞれ目的が異なります。
国債を扱う会計と年金を扱う会計を、単純に同じ性格のものとして比較することはできません。
数字の大きさだけではなく、その会計が何を目的としているのかを見ることが重要です。
一般会計と特別会計を理解すると国の財政が見えやすくなる
国の予算を理解する場合、一般会計の歳出総額だけを見るのではなく、
「これは一般会計の数字なのか」
「特別会計まで含んでいるのか」
「総額なのか純計なのか」
「会計間の資金移動が含まれているのか」
という点を確認すると、数字の意味がよりわかりやすくなります。
数百兆円という大きな数字だけを見ると国の財政は非常に複雑に感じます。
しかし、
一般会計
↓
国の基本的な行政活動を経理する
特別会計
↓
特定の事業や資金などを区分して経理する
という基本を押さえれば、予算に関するニュースも読みやすくなります。
まとめ
一般会計は、税収などを主な財源として、社会保障、教育、防衛、公共事業など、国の基本的・一般的な行政活動に必要な収入と支出を経理する基本的な会計です。
一方、特別会計は、特定の事業を行う場合や特定の資金を運用する場合などに、その収入と支出を一般会計から区分して経理するために設けられています。
一般会計と特別会計の最も基本的な違いは、
一般会計は国の基本的・一般的な財政活動を幅広く経理する
特別会計は特定の事業や資金などを区分して経理する
という点です。
ただし、両者は完全に独立しているわけではなく、一般会計から特別会計への繰入れなど、会計間で資金の移動があります。
そのため、一般会計と特別会計の金額を単純に合計すると、同じ資金が重複して計上される場合があります。
国全体の実質的な財政規模を見る場合には、こうした重複を除いた「純計」という考え方が重要です。
予算に関するニュースを見るときは、金額の大きさだけではなく、「一般会計なのか特別会計なのか」「総額なのか純計なのか」という点にも注目すると、国のお金の流れをより正確に理解できるようになります。
一般会計は、租税などの収入を財源として、社会保障、教育、防衛、公共事業など、国の基本的・一般的な支出を経理する会計です。国の財政活動の基本となる会計です
特別会計は、特定の事業を行う場合や特定の資金を保有して運用する場合などに、一般会計と区分して収入・支出を経理するための会計です。
一般会計が国の基本的・一般的な財政活動を幅広く経理するのに対し、特別会計は特定の事業や資金などについて一般会計と分けて経理します。
完全に独立しているわけではありません。一般会計から特別会計へ資金を繰り入れる場合などがあり、会計間で資金の移動があります。
単純に足すことは適切ではありません。一般会計から特別会計への繰入れなど、同じ資金が複数の会計に計上されることがあります。国全体の実質的な財政規模を見る際には、こうした重複を除いた「純計」で見る必要があります。
令和8年度では、経過的なものを含め14の特別会計が設置されています。特別会計の数や構成は制度改正などによって変わる可能性があります。
主な出典
免責事項
本記事は一般的な情報提供を目的として作成しています。国の一般会計・特別会計の制度、予算額、会計区分その他の内容は、法令改正や予算の成立・変更等によって変わる場合があります。実際に制度や予算の内容を確認する場合には、財務省その他の公的機関が公表する最新情報をご確認ください。本記事の情報を利用したことにより生じた損害については、責任を負いかねます。