税理士 佐藤充宏
2026年9月7日、財務省から8月末時点の日本の「外貨準備高」が公表されました。
8月末の外貨準備高は1兆2,075億ドル2,400万ドルとなり、7月末の1兆2,870億9,900万ドルから795億7,500万ドル減少しました。
今回の大幅な減少を考えるうえで重要になるのが、為替介入です。
財務省によると、2026年7月30日から8月26日までの外国為替平衡操作額は15兆3,993億円でした。円買い・ドル売りの為替介入では、政府が保有する外貨を売って円を買うため、外貨準備の減少要因となります。
ただし、ここで注意したいのは、
「外貨準備高が795億7,500万ドル減った=795億7,500万ドルすべてが為替介入で使われた」
という意味ではないことです。
財務省が公表する外貨準備高はドル換算で表示され、非ドル建て資産は月末の市場為替レートでドル換算されています。また、証券や金は時価評価されています。そのため、為替介入だけでなく、為替相場や証券価格、金価格などの変動も外貨準備高の増減に影響します。
そもそも、日本はなぜ1兆ドルを超える規模の外貨準備を保有しているのでしょうか。
今回は、外貨準備高とは何か、その内訳や役割、そして為替介入との関係について、基本からわかりやすく解説します。
目次
外貨準備高とは?
外貨準備とは、簡単にいえば、通貨当局などが管理し、必要なときに利用できる対外資産です。
財務省は「外貨準備等の状況」について、外国為替相場の安定のために行う為替介入等の原資として、外国為替資金特別会計および日本銀行が保有する外貨準備資産の状況を明らかにする統計と説明しています。
外貨準備という名称から、
「日本政府がドル紙幣を大量に保管している」
というイメージを持つかもしれません。
しかし、実際には現金だけを保有しているわけではありません。
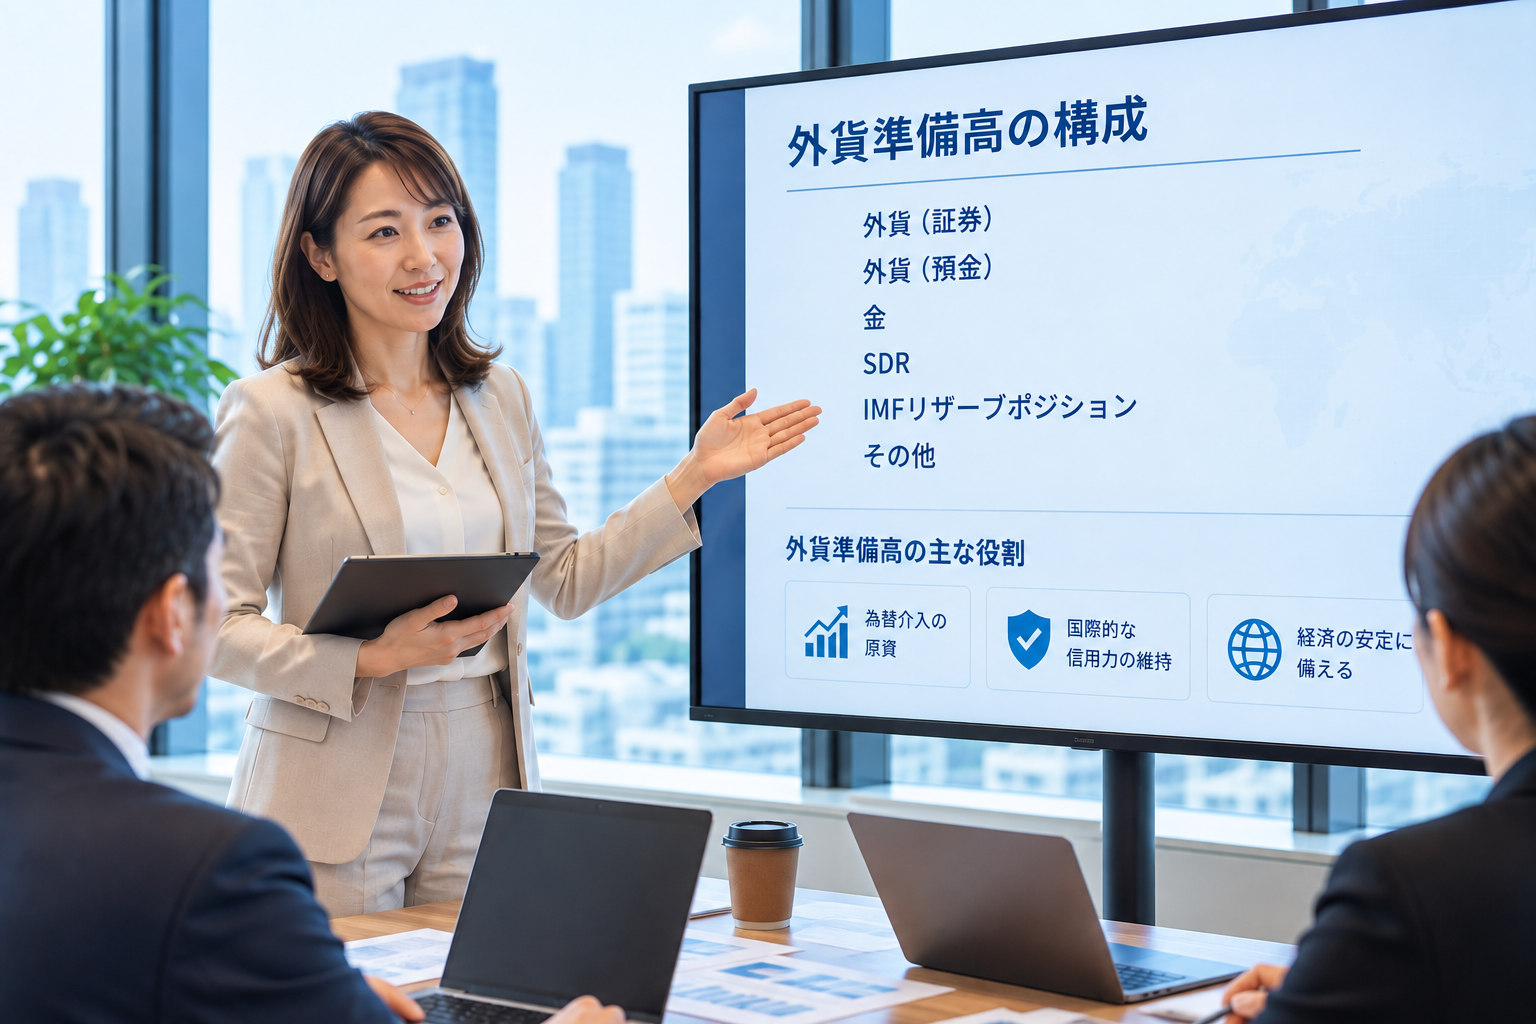
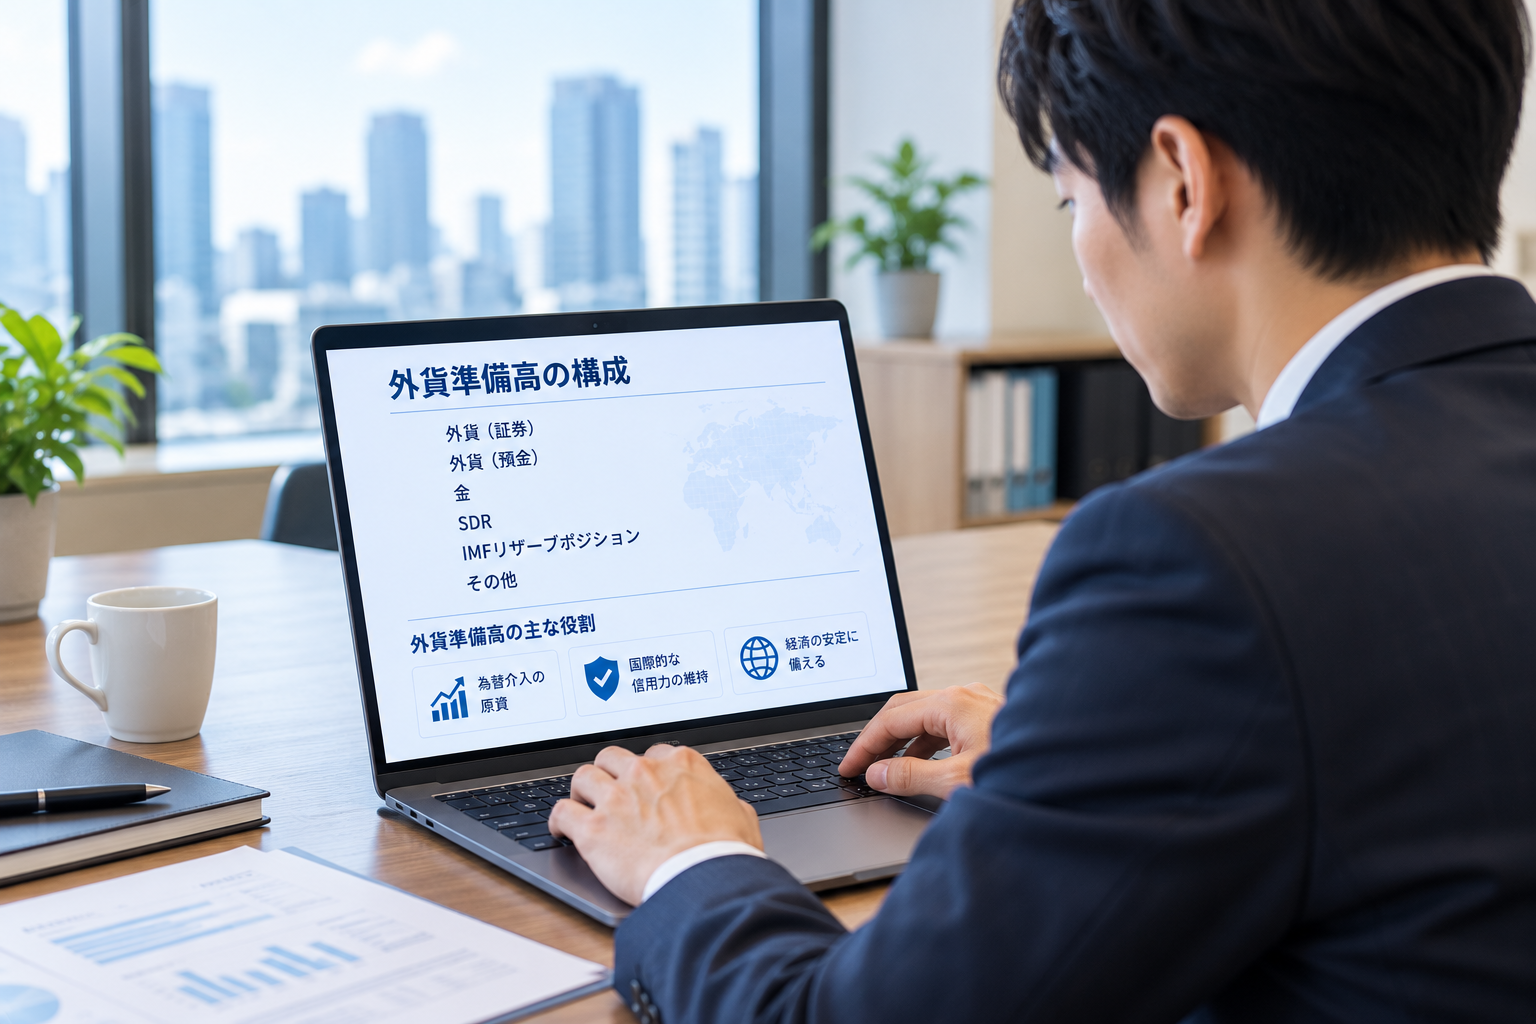
外貨建ての証券や預金、金、SDR(特別引出権)など、複数の資産によって構成されています。
また、日本の会社や個人が保有している外国株式、外国債券、外貨預金などが、日本の外貨準備高に含まれるわけではありません。
外貨準備は、あくまでも通貨当局等の管理下にある資産です。
日本の外貨準備高はいくら?
2026年8月末時点における日本の外貨準備高は、1兆2,075億2,400万ドルです。
主な内訳は次のようになっています。
| 項目 | 2026年8月末 |
|---|---|
| 外貨準備高 | 1兆2,075億2,400万ドル |
| 外貨 | 9,949億7,600万ドル |
| うち証券 | 8,395億5,900万ドル |
| うち預金 | 1,554億1,700万ドル |
| IMFリザーブポジション | 114億2,000万ドル |
| SDR | 611億7,000万ドル |
| 金 | 1,241億300万ドル |
| その他外貨準備 | 158億5,500万ドル |
この内訳を見ると、外貨準備の中心となっているのは「外貨」であり、その中でも証券の占める割合が大きいことがわかります。
つまり、外貨準備は単純に外貨を預金として置いているものではなく、外貨建て証券などでも保有されているのです。
外貨準備は何のために保有している?
外貨準備の重要な役割の一つが、外国為替相場の安定を目的として行われる為替介入等の原資になることです。
財務省も、外貨準備等の状況を公表する目的について、為替介入等の原資として保有する外貨準備資産の状況を明らかにするものとしています。
たとえば、急激な円安が進行したとします。
政府が円安の動きを抑えるため、
外貨を売る
↓
円を買う
という為替介入を行う場合があります。
これが「円買い・外貨売り介入」です。
このとき、売却する外貨が必要になります。
そこで重要になるのが、政府が保有している外貨資産です。
外貨準備は、このような場面で通貨当局が利用できる資産として重要な意味を持っています。
円買い介入ではなぜ外貨準備が減る?
為替介入と外貨準備高の関係を理解するには、「何を売って、何を買うのか」を考えるとわかりやすくなります。
円安に対応するための円買い・外貨売り介入では、
外貨を売る
↓
円を買う
という取引を行います。
財務省は、円買い・外貨売り介入について、外貨建て債券の売却等によって外貨を調達し、その外貨を外国為替市場で売却して円を購入する仕組みを説明しています。介入によって取得した円は、政府短期証券の償還に充てられます。
つまり、政府が保有している外貨資産を使うため、円買い・外貨売り介入は基本的に外貨準備の減少要因になります。
今回、2026年7月30日から8月26日までの外国為替平衡操作額は15兆3,993億円でした。
そして8月末の外貨準備高は、7月末から795億7,500万ドル減少しています。
このように、今回の外貨準備高の大幅減少を考えるうえでは、円買い・外貨売り介入との関係が重要になります。
ただし、前述したように、外貨準備高は為替介入以外の要因でも変動するため、介入額と外貨準備高の減少額をそのまま一致させて考えることはできません。
円売り介入の場合は反対になる
一方、円高を抑えるために「円売り・外貨買い介入」を行う場合は、基本的に反対の動きになります。
財務省によると、円売り・外貨買い介入では、政府短期証券の発行によって円を調達し、その円を外国為替市場で売却して外貨を購入します。
そして、介入によって取得した外貨は外貨建て債券等で運用されます。
流れを整理すると、
円を売る
↓
外貨を買う
↓
取得した外貨を外貨建て債券等で運用する
という形です。
したがって、
- 円買い・外貨売り介入 → 外貨準備の減少要因
- 円売り・外貨買い介入 → 外貨準備の増加要因
という基本的な違いがあります。
為替介入についてニュースを見るときは、「介入した」という事実だけではなく、円を買ったのか、円を売ったのかを確認することが重要です。
外貨準備高が増減するのは為替介入だけではない
外貨準備高について特に注意したいのが、残高の増減だけを見て為替介入の金額を判断できないという点です。
財務省の統計では、外貨準備高はドル建てで公表されています。
ところが、外貨準備のすべてがドル建て資産とは限りません。
財務省は、非ドル建ての資産・負債について、基準日の市場為替レートを使用してドルに換算すると説明しています。さらに、証券と金については時価評価しています。
したがって、
- 為替介入による外貨資産の増減
- 非ドル建て資産をドル換算するときの為替変動
- 保有証券の価格変動
- 金価格の変動
などによって、ドル建ての外貨準備高は変化します。
実際、2026年7月末から8月末にかけて「外貨」は1兆896億1,700万ドルから9,949億7,600万ドルへ減少した一方、「金」は1,095億2,000万ドルから1,241億300万ドルへ増加しています。
このように、外貨準備全体の数字を見るときには、それぞれの構成項目が異なる方向に動くこともあります。
「外貨準備高が減ったから、その全額を政府が使った」
とは限らないのです。
外貨準備の大部分が「証券」なのはなぜ?
2026年8月末の外貨準備を見ると、外貨9,949億7,600万ドルのうち、証券が8,395億5,900万ドルを占めています。
外貨準備には、為替介入などが必要になったときに利用できるよう、安全性や流動性が重要になります。
財務省は、外国為替資金特別会計が保有する外貨資産について、安全性と流動性に最大限留意し、その制約の範囲内で可能な限り収益性を追求する方針を示しています。
つまり、単純に高い収益を得ることだけを目的として運用されているわけではありません。
必要なときに利用できることを考えながら、安全性・流動性を重視して管理されている点が特徴です。
外貨準備には「金」も含まれる
外貨準備という名称から、「ドルやユーロなど外国の通貨だけ」と思われるかもしれません。
しかし、外貨準備には金も含まれます。
2026年8月末時点では、金の評価額は1,241億300万ドルでした。
財務省の統計では、金は時価評価されます。
したがって、保有している金の量そのものが変わっていなくても、金価格などによってドル建ての評価額が変化することがあります。
実際、財務省公表資料では、金の保有重量は7月末、8月末ともに2,720万トロイオンスですが、ドル建て評価額は7月末の1,095億2,000万ドルから8月末には1,241億300万ドルへ増加しています。
この点からも、外貨準備高の増減をすべて為替介入と結び付けることが適切ではないことがわかります。
SDRとは?
外貨準備の内訳には「SDR」という項目もあります。
SDRは「Special Drawing Rights」の略で、日本語では特別引出権と呼ばれます。
IMF(国際通貨基金)が創設した国際準備資産であり、通常の意味での通貨そのものではありません。
2026年8月末時点で、日本の外貨準備に含まれるSDRは611億7,000万ドルとなっています。
外貨準備を見るときは、ドルなどの外貨だけでなく、こうした国際準備資産も含まれていることを知っておくと、統計の意味を理解しやすくなります。
外貨準備高が減るとすぐに問題になる?
外貨準備高が大きく減少すると、
「日本の外貨がなくなるのではないか」
と心配になるかもしれません。
しかし、単月の減少だけを見て、直ちに日本の外貨準備が不足していると判断することは適切ではありません。
2026年8月末時点でも、日本の外貨準備高は1兆2,075億2,400万ドルあります。
重要なのは、単に「前月より増えた・減った」ということだけではなく、
- なぜ増減したのか
- 為替介入が行われたのか
- どのような介入だったのか
- 外貨、証券、預金、金などの内訳はどう変化したのか
- 為替相場や資産価格がどう動いたのか
といった点を総合的に確認することです。
特に大規模な円買い・外貨売り介入が繰り返される局面では、介入規模だけでなく、その原資となる外貨準備の状況も注目されることになります。
為替介入を行うのは日本銀行?
為替介入について、「日本銀行が判断して実施するもの」と思われることがあります。
しかし、日本の為替介入では、財務大臣が外国為替相場の安定を目的として必要な措置を講じ、日本銀行が政府の代理人として実務を行うという関係を理解しておくことが重要です。
したがって、日本銀行が金融政策として行う政策金利の変更や国債買入れなどと、政府による為替介入は同じものではありません。
金融政策と為替介入は、為替相場に影響する可能性があるという点では関係しますが、その仕組みや意思決定の枠組みは区別して考える必要があります。
外貨準備高のニュースを見るときのポイント
外貨準備高のニュースを見るときには、「○○億ドル増加」「○○億ドル減少」という数字だけを見るのではなく、その背景を確認することが大切です。
特に確認したいのは、次の点です。
1.為替介入が行われていたか
円買い・外貨売り介入が行われれば、外貨準備の減少要因になります。
反対に、円売り・外貨買い介入であれば、外貨準備の増加要因になります。
2.外貨準備のどの項目が動いたか
「外貨準備高」という合計額だけでなく、
- 証券
- 預金
- IMFリザーブポジション
- SDR
- 金
- その他外貨準備
という内訳を見ることが重要です。
3.為替や資産価格の影響がないか
外貨準備はドル建てで公表されます。
非ドル建て資産のドル換算額や、時価評価される証券・金などは、市場価格の変動によって評価額が変化します。
そのため、「残高の減少額=政府が実際に市場で売却した外貨の金額」と考えないよう注意が必要です。
外貨準備高と為替介入をセットで見る
外貨準備高は、普段の生活ではあまり意識することのない数字かもしれません。
しかし、円相場が大きく変動し、政府による為替介入が注目される局面では、その意味がわかりやすくなります。
特に円買い・外貨売り介入では、政府が保有する外貨資産が利用されるため、
為替介入
↓
外貨資産の売却
↓
外貨準備の減少要因
という関係があります。
一方、円売り・外貨買い介入では、外貨を取得するため、基本的には反対方向に作用します。
為替介入のニュースを見る際に外貨準備高も合わせて確認すると、「政府は介入に使う外貨をどこから用意しているのか」という仕組みまで理解しやすくなります。
まとめ
2026年8月末の日本の外貨準備高は、1兆2,075億2,400万ドルとなり、7月末から795億7,500万ドル減少しました。
また、財務省が公表した2026年7月30日から8月26日までの外国為替平衡操作額は15兆3,993億円でした。
円買い・外貨売り介入では、政府が保有する外貨を売って円を買うため、外貨準備の減少要因となります。
ただし、外貨準備高は、為替介入だけで決まるものではありません。
外貨準備には外貨建ての証券や預金だけでなく、IMFリザーブポジション、SDR、金なども含まれます。また、ドル換算のための為替変動や、証券・金の時価変動によっても残高は変化します。
したがって、
「外貨準備高の減少額=為替介入額」
ではないという点が重要です。
外貨準備高を見るときには、合計額だけでなく、その内訳や為替介入の有無、為替相場、資産価格などもあわせて確認することで、日本の通貨当局がどのように外貨資産を保有・活用しているのかをより正確に理解することができます。
外国為替相場の安定のために行われる為替介入等の原資として、外国為替資金特別会計や日本銀行が保有する外貨準備資産です。外貨建て証券や預金のほか、IMFリザーブポジション、SDR、金なども含まれます。
すべてが米ドルというわけではありません。財務省の統計には外貨、IMFリザーブポジション、SDR、金などが含まれています。また、非ドル建て資産は基準日の市場為替レートを使用してドル換算されます。
円買い・外貨売り介入では、外貨建て債券の売却等によって調達した外貨を売り、円を購入するため、基本的には外貨準備の減少要因になります。
同額とは限りません。外貨準備高はドル建てで公表され、非ドル建て資産の為替換算や、証券・金の時価変動などによっても増減します。そのため、外貨準備高の増減額だけから為替介入額を判断することはできません。
円売り・外貨買い介入では、政府が円を売って外貨を購入します。取得した外貨は外貨建て債券等で運用されるため、基本的には外貨準備の増加要因となります。
含まれます。2026年8月末時点では、外貨準備のうち金の評価額は1,241億300万ドルです。財務省の統計では金は時価評価されるため、保有量が変わらなくても価格変動によってドル建て評価額が変わることがあります。
免責事項
本記事は、外貨準備高および為替介入に関する一般的な情報提供を目的としたものであり、特定の金融商品への投資その他の行動を推奨するものではありません。
外貨準備高、為替相場、為替介入の状況、制度等は今後変更される可能性があります。また、為替相場は金融政策、経済情勢、物価、国際情勢、市場参加者の動向など、さまざまな要因によって変動します。
実際の判断にあたっては、財務省、日本銀行その他の公的機関が公表する最新情報をご確認ください。本記事の情報を利用したことによって生じた損害等については、責任を負いかねます。